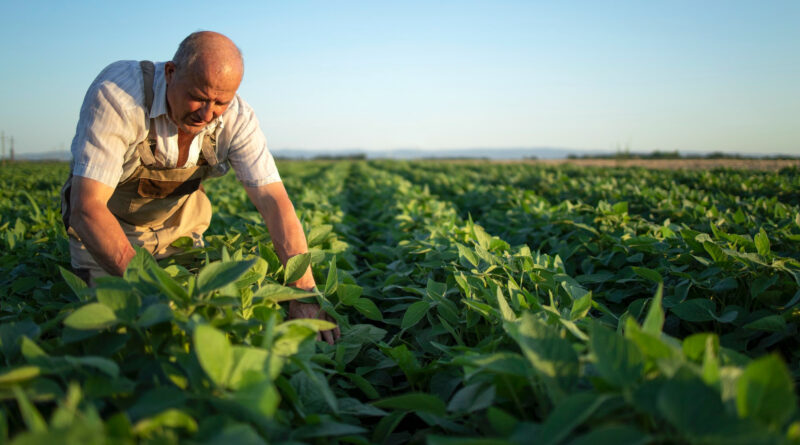
Com expansão de 11,7% em relação a 2024, a agropecuária liderou o crescimento da economia brasileira em 2025, passando a representar 32,8% do Produto Interno Bruto (PIB), conforme dados do Instituto Brasileiro de Geografia e Estatística (IBGE). No entanto, o setor do agronegócio enfrenta desafios significativos, evidenciados pelo aumento de 56,4% nas solicitações de recuperação judicial em 2025, se comparado ao ano anterior.
Diante desse cenário, a gestão de riscos assume papel estratégico para os produtores rurais. Embora o seguro rural seja vital para proteger a produção contra perdas causadas por eventos climáticos, ele não substitui o seguro de vida, que oferece proteção à capacidade de geração de renda do produtor diante de adversidades pessoais que impactem diretamente o negócio.
“Quando pensamos nos riscos do campo, a primeira imagem que vem à mente são os eventos climáticos como seca, chuvas excessivas e geadas. No entanto, diante do aumento da frequência e intensidade desses fenômenos, existe um risco silencioso, muitas vezes negligenciado: a pessoa que sustenta a operação. Na agricultura familiar, se o produtor adoece ou precisa se afastar, não é só a produção que para, mas toda a renda desaparece. Proteger a lavoura sem garantir a proteção de quem a torna possível é expor o negócio à sua maior vulnerabilidade”, destaca Anna Angotti, gerente de vendas de seguros de vida e viagem da Omint Seguros.
Diferença entre os seguros rural e de vida
Os seguros rural e de vida são regulados pela Superintendência de Seguros Privados (Susep), mas possuem objetivos diferentes. O seguro rural protege a produção contra perdas decorrentes de seca, geada, granizo, excesso de chuvas, pragas e doenças, com a possibilidade de o produtor recuperar o capital investido na lavoura.
Já o seguro de vida tem como foco a pessoa física, ou seja, o produtor. Ele garante indenização aos herdeiros em caso de morte ou de acontecimentos em vida, como invalidez ou alguma doença grave do segurado coberta em contrato, e pode incluir outros tipos de coberturas, como diária de internação hospitalar e quebra de ossos.
“O planejamento do produtor precisa considerar dois eixos: proteger o patrimônio produtivo e as pessoas que fazem esse patrimônio gerar renda. Seguro rural e seguro de vida não competem entre si: eles se complementam dentro de uma estratégia de longo prazo”, explica a executiva.
Em um setor que ganhou protagonismo na economia nacional, que responde por 23% do valor bruto da produção agropecuária brasileira, de acordo com a edição de 2025 do Anuário Estatístico da Agricultura Familiar (CONTAG), e cuja relevância é reconhecida internacionalmente pela Organização das Nações Unidas para a Alimentação e a Agricultura (FAO), entidade que declarou 2019-2028 como a Década da Agricultura Familiar, pensar em proteção integral significa olhar tanto para a lavoura quanto para as pessoas. “No campo, sustentabilidade econômica começa pela gestão do risco climático, mas se consolida quando inclui, também, a proteção da família que sustenta o negócio”, declara Angotti.
Sucessão patrimonial do campo
Além da proteção imediata da produção e da renda, o planejamento no campo precisa considerar um fator crítico e muitas vezes negligenciado: a sucessão patrimonial. Diferentemente de outros setores, no agronegócio, especialmente na agricultura familiar, a transferência de bens envolve ativos de alto valor, como grandes extensões de terra, maquinário e estruturas produtivas, o que pode tornar o processo significativamente mais oneroso e complexo.
Sem um planejamento adequado, custos com inventário, tributos e eventuais disputas podem comprometer a continuidade da operação. Angotti explica que a sucessão no campo não é apenas uma questão jurídica, é uma questão de continuidade do negócio. “Em muitos casos, a ausência de liquidez imediata obriga a venda de parte da propriedade para cobrir custos, o que fragiliza toda a estrutura produtiva. O seguro de vida entra como uma ferramenta estratégica justamente para garantir essa liquidez e preservar o patrimônio”.
Esse cenário se torna ainda mais desafiador diante das mudanças trazidas pela reforma tributária, que tendem a ampliar a pressão sobre os custos envolvidos na sucessão patrimonial. No campo, onde os ativos já são naturalmente elevados, não apenas pela valorização das terras, mas também pelo alto custo de maquinário, insumos e estrutura produtiva, o impacto pode ser ainda mais significativo. Sem planejamento, a sucessão pode se transformar em um processo financeiramente oneroso, comprometendo a continuidade da atividade. Nesse contexto, instrumentos que garantam liquidez imediata ganham relevância estratégica para evitar a descapitalização e preservar o negócio ao longo das gerações.